越南卫生洁具市场报告 机遇与挑战并存的新兴热土
随着越南经济的持续快速增长、城镇化进程加速以及中产阶级规模的扩大,越南卫生洁具市场正成为东南亚地区备受瞩目的新兴市场。最新出炉的市场报告显示,越南卫生洁具行业在供需两端均呈现出强劲活力,但同时也面临来自进口竞争、原材料波动等多重挑战。
一、市场规模与增长动力
报告显示,2023年越南卫生洁具市场规模约为6.8亿美元,预计2024-2029年间复合年增长率(CAGR)将达到7.5%-8.5%。增长的主要驱动力包括:
- 房地产与建筑业繁荣:越南政府大力推动基础设施建设与保障性住房项目,同时外资涌入带动高端住宅和商业地产开发,直接拉动了卫生间装修需求。
- 城镇化率提升:目前越南城镇化率约40%,每年约有100万人迁入城市,新增住房需求带动洁具销量。
- 消费升级:城市中产阶级更倾向于选择节水、智能、设计感强的中高端产品。
- 旅游与酒店业复苏:国际游客数量回升,酒店翻新和新建项目增加,推动了商用洁具采购。
二、产品结构分析
越南卫生洁具市场主要分为以下几类:
| 品类 | 市场份额 | 主要趋势 |
|------|---------|----------|
| 坐便器 | 35% | 节水型、智能马桶盖需求上升 |
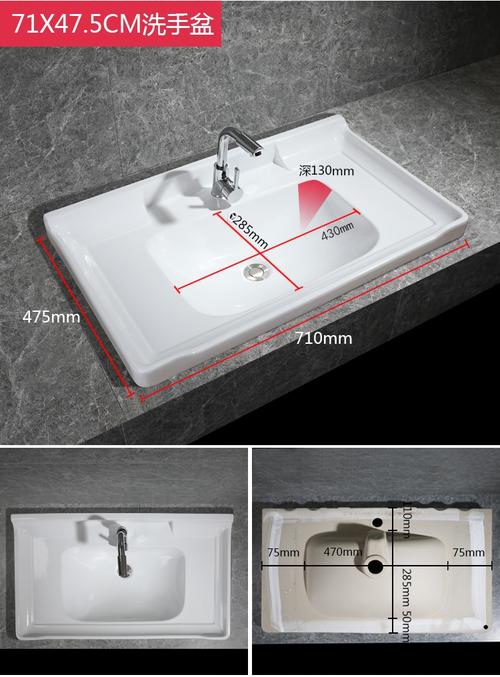
| 面盆与浴室柜 | 28% | 陶瓷面盆为主,人造石和玻璃材质渐受青睐 |
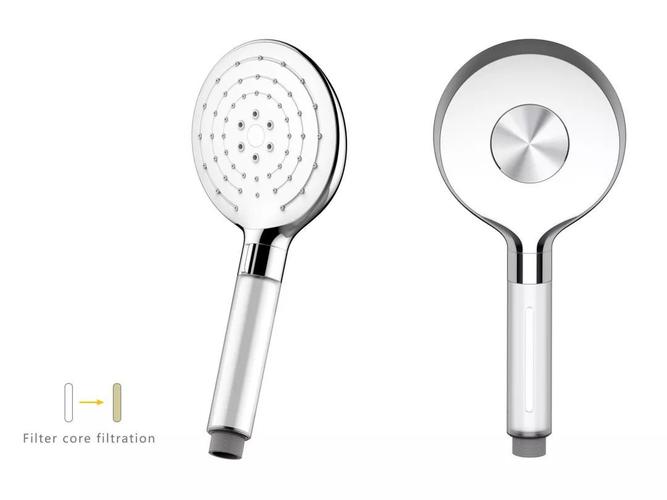
| 水龙头与花洒 | 22% | 不锈钢、铜合金主导,恒温花洒增长快 |
| 其他(浴缸、配件) | 15% | 小户型推升淋浴房需求,浴缸增长平缓 |
智能卫浴成为增速最快的细分领域,尽管目前渗透率不足5%,但年增速超过20%,主要集中在该国一线城市的高端楼盘和酒店项目。
三、竞争格局与主要参与者
越南本土企业以 Inax(越南合资)、Viglacera、Hao Canh、Ceramic Vinaconex 等为代表,占据中低端市场份额。其中Viglacera是全国最大的陶瓷洁具生产商,产能约占本土总产能的30%。
外资品牌则主导高端市场:
- TOTO(日本):在越南拥有生产基地,定位高端住宅和酒店项目。
- American Standard(美国):通过分销商网络布局中高端市场。
- Hansgrohe、Grohe(德国):主打设计感和品质,在一线城市工程渠道表现强劲。
- 中国品牌:如箭牌、九牧、恒洁等,凭借性价比和跨境电商渠道,近年来增长迅速,主要面向中端消费者和乡镇市场。
整体来看,市场集中度约为45%-50%(前十家企业合计),其中外资品牌占据高端市场约60%的份额。
四、分销渠道与消费者行为
传统分销渠道仍然主流:
- 建材市场:如河内的Thanh Tri、胡志明市的Rao市场等仍是主要购买场景。
- 专卖店与展厅:外资品牌通过50-100家专卖店覆盖主要城市。
- 电商渠道:Shopee、Lazada、TikTok Shop等平台上的洁具销售额年增约35%,主要销售中小件和 DIY 产品。
越南消费者的典型决策因素依次为:价格(32%)、品牌(28%)、节水性能(18%)、外观设计(15%)和售后服务(7%)。值得注意的是,节水标签已成为政府采购和绿色建筑项目的强制性或加分条件。
五、进出口贸易与政策环境
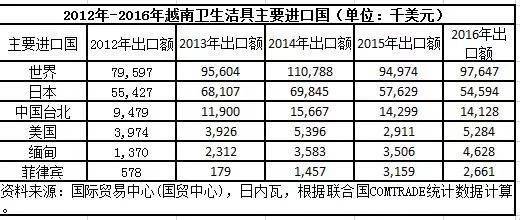
越南卫生洁具进出口活跃。据海关数据,2023年出口总局额约4.2亿美元,主要出口陶瓷洗脸盆和坐便器至美国、日本、欧盟及东盟邻国。进口则集中在高檔智能马桶、精密水龙头和阀门,进口额约3.5亿美元,其中中国是其最大的进口来源国(占38%),其次是日本、德国和泰国。
政策方面,越南建设部2023年颁布了新修订的《建筑卫生设备技术标准》,偏向于水效限定值和材料耐久性;政府对绿色建材企业提供税收优惠。参与CPTPP和EVFTA等自贸协定降低了从成员国进口高端部件的关税,但也为欧洲品牌打开了更广阔的准入大门。
六、面临的挑战
- 原材料依赖进口:釉料、铜材、智能马桶核心部件等大量依赖中国和日本供应,受国际价格波动影响大。
- 本土创新能力不足:本土企业以代工和中低端生产为主,自主设计和智能技术方面普遍缺乏竞争力。
- 渠道压货与价格战:水泥建材市场的传统分销层級多、账期长,节假日促销易于触发价格战。
- 用水效率法规趋严:河内和胡志明市已计划将坐便器每次冲水量限值起草进地方标准,这可能抬高一部分成本。
- 汇率与物流波动:越南盾的汇率变化和国际航运成本的不确定性影响定价与库存安排。
七、未来展望与建议
报告预测,到2030年越南卫生洁具市场规模有望突破15亿美元。增长将主要来自中高端住宅与商用项目以及更新换代需求。
对企业的建议:
- 工程销售先行:加大与本土房地产开发商、酒店集团以及EPC承包商的捆绑销售与合作。
- 智能卫浴示范试点:在胡志明市和河內高新技术区推行公共住宅的智能马桶和坐便盖应用试点,教育市场。
- 本地化组装:在海防或平阳省设CKD/SKD基地将有助于避开进口整机关税、改良交货周期,改善对性價格。
- 强化电子商务与数字化营销:尤其针对25-到就用户和B2B工程项目买家,数字建材釆购平台具有增值前景。
- 合规与节水融合:积极拿取越南节水认证,以减少绿色建筑设计上的入行阻力及开拓政策项目。
越南正在从“潜力替代市场”真正转变为战斗竞争型市場,谁能高效融合供给侧本地化与使用侧新趋势——绿色智能化,进而布局差异化品牌与渠道,行动稳健即予追优、增强免疫力争扩应势实现较优客户驻留,谁也更容易把握好在跨浴時代下的强大主导力量。
如若转载,请注明出处:http://www.hkjmgzs.com/product/46.html
更新时间:2026-10-05 08:53:05